高信技术IPO透视 交投集团双刃剑下的数字化转型征途
随着数字中国建设的深入推进,企业数字化转型服务商迎来了资本市场的关注。高信技术正式递交IPO申请,其招股书揭示了公司亮眼的业绩增长,但也暴露出对大股东兼第一大客户交投集团的深度依赖。这既是其核心优势,也可能成为未来发展的隐忧。
交投集团:从控股股东到最大客户
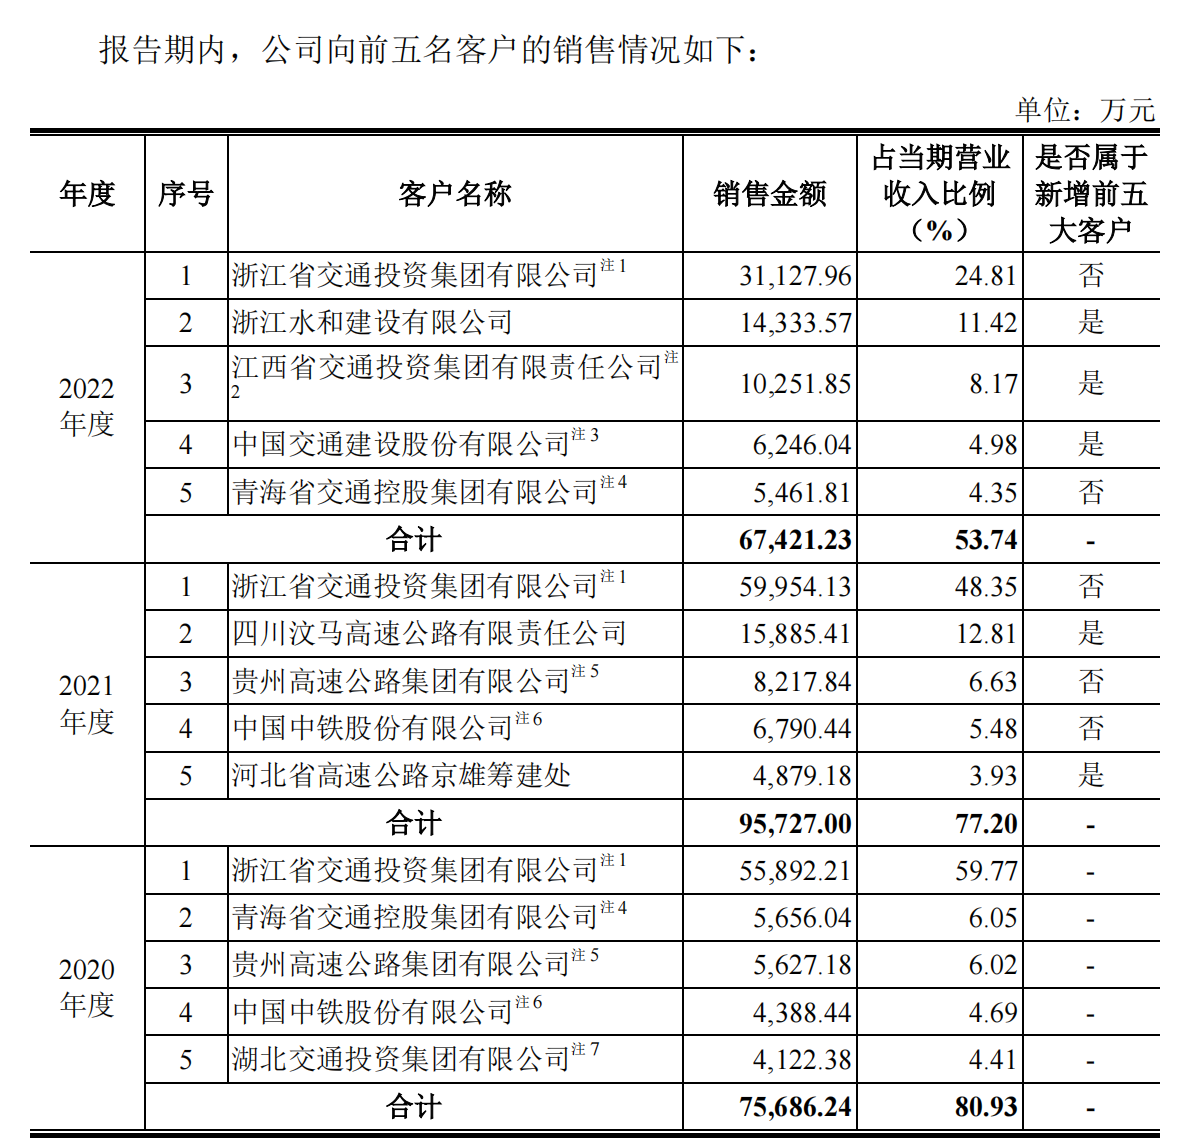
招股书显示,交投集团直接持有高信技术较高比例的股份,为公司的控股股东。与此交投集团及其下属企业常年位居高信技术第一大客户,贡献了相当比例的营业收入。这种“母子”加“客户”的双重角色,一度被视为公司业务稳定的基石。依托交投集团在交通基础设施领域的庞大场景,高信技术得以快速打磨产品、积累经验,并获得了持续的订单支持将业务从内部延伸至外部市场。
依赖风险:成也萧何,败也萧何
硬币的另一面是高度依赖带来的经营风险。关联交易占比过高始终是监管审核的重点。若交投集团自身数字化预算收缩,或采购策略调整,高信技术的业绩将面临直接冲击。尽管高信技术表示正积极拓展第三方客户,但从数据看,外部市场收入占比相对有限且增长承压。与母公司之外的竞争对手同台竞技时,高信技术需要证明其更具普适性的产品竞争力,而非仅靠股东背景。如果公司在人员、财务、业务获取上独立性不足,也容易引发市场对其持续经营能力的质疑。
转型突围:下一步该怎么走?
此番IPO对高信技术而言,不仅是融资渠道的拓宽,更是推动自身市场化转型的关键契机。以下路径值得关注:
- 拓展行业边界:利用在交通领域的数字化经验,向智慧城市、能源、港口等多场景延伸,降低对交投单一体系的依赖。
- 加强研发投入:IPO募集资金若能充实核心技术,打造标准化、模块化的数字解决方案,将更易复制到外部客户。
- 优化关联交易结构:逐步设定大客户收入占比的下降目标,同时通过公开招标等途径展示市场竞争力强的一面。
- 股权与治理层面:虽交投集团为控股股东有其合理性,但拟上市企业需强化独董结构、建立更完善的关联交易决策和回避机制,保障中小股东权益。
投资视角下的审慎考量
对于股权投资机构和二级市场投资者而言,高信技术的投资故事具有相当的辨识度。一方面,国资背景在ToG(政府)和ToB(大型企业)业务中确有信任背书,一旦企业摆脱内部依赖证明市占率,将具备较强护城河;另一方面,关联交易定价公允性和外部客户拓展的实际情况需要重点跟踪。建议关注公司后续营收中 ‘非交投系’客户的所占比及增速,这是衡量其成色的关键量化指标。|
在数字化转型浪潮中,供应商的独立性通常是其技术价值和品牌溢价的最终试金石。高信技术的IPO,恰好提供了观察技术企业孵化创新的一个典型样本,值得专业人士持续跟踪与诊断。